blog / imposto
Fator de ajuste: a regra que pode fechar a aferição da obra sem débito.
Para a pessoa física que construiu com mão de obra registrada, a norma tem uma regra de fechamento. Cumprida a condição, a aferição termina sem contribuição a recolher.
O que é
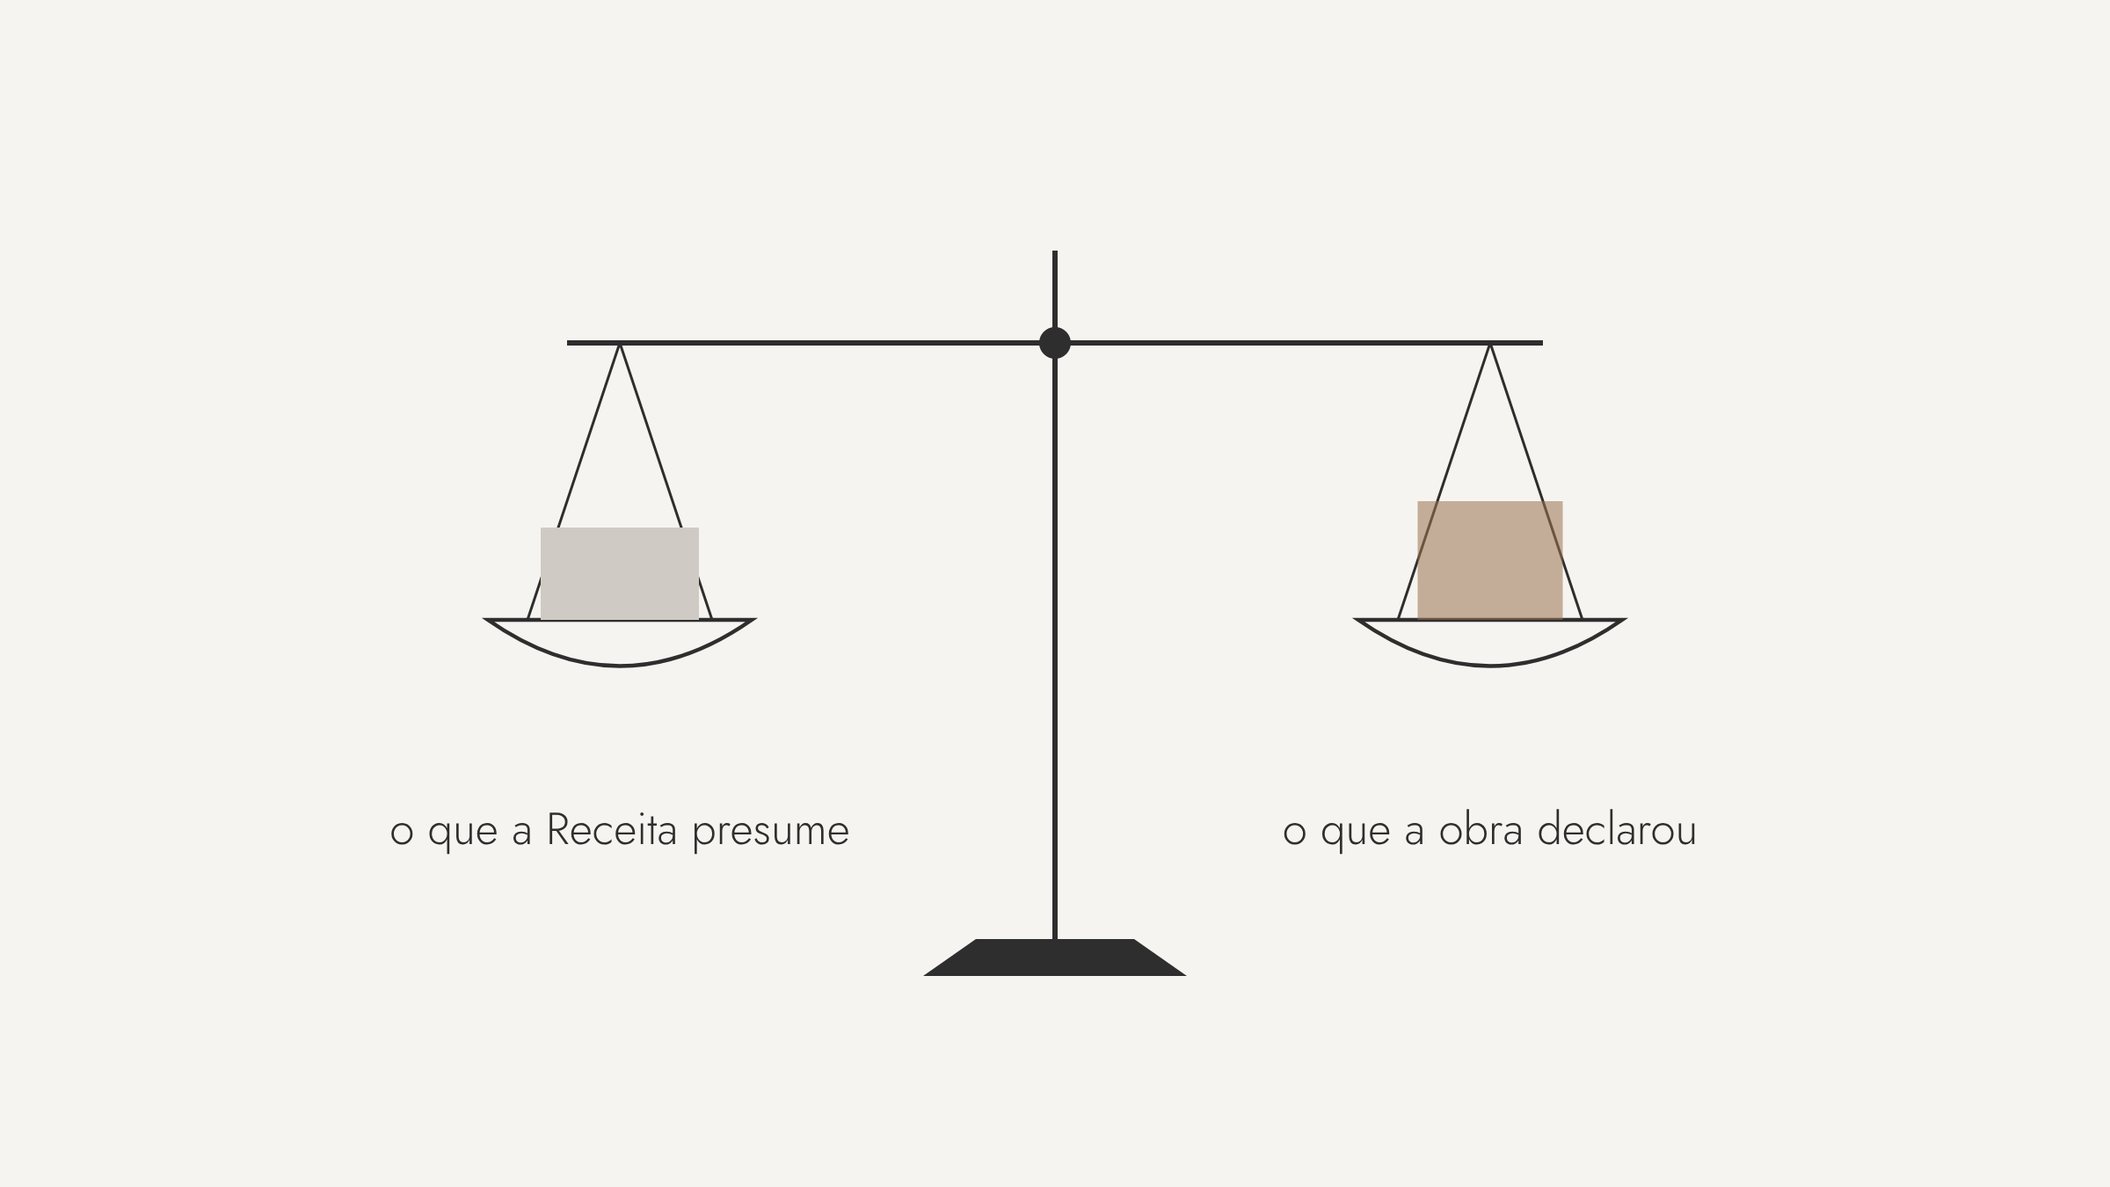
No fim da obra, a Receita compara o que ela presume de mão de obra com o que foi efetivamente declarado durante a construção. O fator de ajuste é a regra que, atingido um mínimo declarado, zera a diferença.
Nas aferições que acompanhamos, é ele que transforma débitos de milhares de reais em zero, dentro da norma e com documento da própria Receita.
Onde falha
A regra exige constância. Um único mês sem declaração derruba o benefício, e remuneração que não está vinculada à obra não conta.
Por isso ela quase nunca funciona quando é lembrada só no fim. Quem descobre o fator de ajuste na hora da aferição normalmente já o perdeu.
Antes de começar
O fator de ajuste é decisão de primeiro mês de obra. Planejado desde o início, ele costuma decidir o resultado da obra de pessoa física.
Fontes
- Instrução Normativa RFB nº 2.021, de 2021
- Manual do Sero, Receita Federal